从三夫户外的“短线遗憾”看中线投资的三要点 户外用品行业的启示
户外用品行业迎来爆发式增长,三夫户外作为曾经的“户外零售第一股”,一度被市场寄予厚望。其股价在短期题材驱动冲高后往往快速回落,留下不少“短线遗憾”——追高者被套,投机者折戟。这种遗憾的背后,恰恰揭示了中线投资在户外用品领域的核心逻辑:不是追逐一时热点,而是把握产业趋势与企业价值的共振。
一、中点一:穿透周期,锚定行业渗透率与消费黏性
三夫户外的短线遗憾,部分源于市场对户外行业短期爆发力的过度定价。2021-2022年露营经济火爆,三夫户外股价短期内翻倍,但随后迅速腰斩。原因在于,短线资金将“一次性尝鲜消费”误判为“持续性消费升级”。
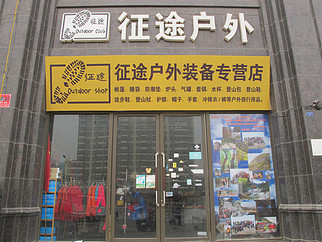
对中线投资而言,关键不是看单季度露营装备销量暴增,而是看户外运动渗透率能否从个位数稳步提升至20%以上,以及复购率、会员消费占比等黏性指标。真正的中线机会,出现在行业从“网红打卡”转向“生活方式”的临界点消费行为具备重复性和成瘾性时,企业收入结构从一次性装备销售转向装备+服务+社群运营。三夫户外线下门店+赛事+营地布局的方向没错,但短线资金等不及这种结构的缓慢改善,中线投资者则需要有耐心等待渗透率曲线穿过拐点。
二、中点二:深耕壁垒,寻找供应链与品牌力的复合护城河
户外用品行业门槛看似不高,但真正的护城河在于“专业功能+供应链效率+品牌心智”的复合壁垒。三夫户外作为渠道商起家,优势在于多品牌集合和线下体验,但短板在于自有品牌占比低、毛利率受制于上游品牌方。短线投资者常因“冰雪概念”“露营概念”买入,却不深究其自有品牌收入占比是否提升、存货周转是否健康,结果在题材退潮时遭受估值与业绩双杀。
中线投资应当聚焦两类企业:一是掌握核心材料或工艺(如防水透湿面料、轻量碳纤维支架)的制造型公司,其壁垒体现在专利与成本控制;二是已成规模的品牌型公司,其壁垒体现在消费者心智中的“专业场景联想”(如“专业登山鞋”与普通运动鞋的区分)。对于三夫户外这类渠道商,中线观察点应是其能否将渠道数据反哺自有品牌,形成“渠道种草—自有产品变现”的闭环。这一闭环的建立往往需要2-3年,短线资金缺乏耐心,恰是中线的机会窗口。
三、中点三:估值锚定,用现金流而非情绪定价
短线遗憾的根源,往往是在情绪高点买入,而中线投资的纪律在于:用企业未来3-5年的自由现金流折现来锚定价值,而不是用当日涨停板数量来定价。户外用品行业具有明显的季节性(秋冬装备、春夏露营)和库存周期性(流行趋势变化导致存货减值)。三夫户外历史上曾因存货积压而计提减值,拖累利润。中线投资者需要重点跟踪:经营性现金流净额与净利润的匹配度、存货周转天数是否优于行业均值、门店坪效是否稳步提升。当市场因短期利空(如旺季不旺、疫情反复)将优质公司错杀至历史估值低位(如PS低于1倍、PB低于净资产附近)且现金流稳健时,才是中线布局的时机。
三夫户外的短线遗憾,本质是短期资金与长周期产业规律之间的错配。户外用品的中线投资,需要三点定力:等待行业渗透率从故事变为数据(渗透率与黏性)、等待企业壁垒从概念变为财报(供应链与品牌力)、等待估值从情绪定价变为现金流定价(安全边际)。唯其如此,才能将“遗憾”转化为“从容”。
如若转载,请注明出处:http://www.eqzism.com/product/20.html
更新时间:2026-11-03 23:03:51