中国户外用品行业 从制造大国迈向品牌强国
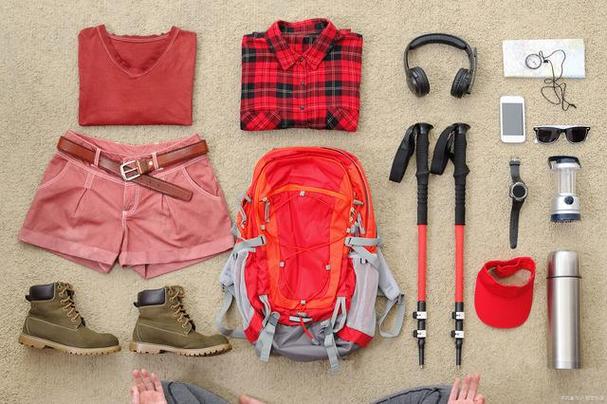
随着全民健身战略的深入推进和户外生活方式的普及,中国户外用品行业迎来快速发展期。从传统的登山、露营装备,到精致露营、轻户外、城市徒步等新兴场景,户外用品消费正从小众爱好走向大众日常,行业也因此步入了转型升级的关键阶段。
一、市场规模持续扩大,消费群体加速扩容
中国户外用品市场经过二十余年发展,已形成较为完整的产业链。据相关行业数据,国内户外用品市场规模已突破千亿元级别,并保持稳健增长。2020年被称为"精致露营元年",露营相关装备销量激增,带动整个户外产业进入大众视野。此后,骑行、徒步、飞盘、桨板、越野跑等多样化户外活动持续走热,推动消费群体从专业玩家向家庭用户、年轻女性、亲子人群扩展,客单价和复购率同步提升。
从区域分布看,一线及新一线城市仍是户外用品消费的主力市场,但二、三线城市增长势头明显,下沉市场逐步释放潜力。线上渠道尤其直播电商和内容社区,成为新品触达用户和种草转化的核心阵地;线下专业门店、品牌体验店则承担着场景展示和专业服务的功能,线上线下融合趋势愈发明显。
二、国产品牌加速崛起,竞争格局趋于多元
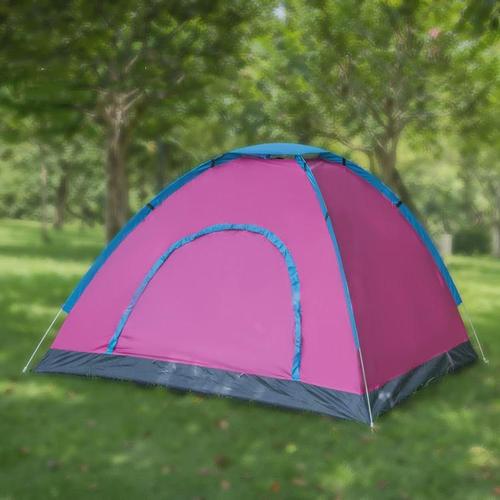
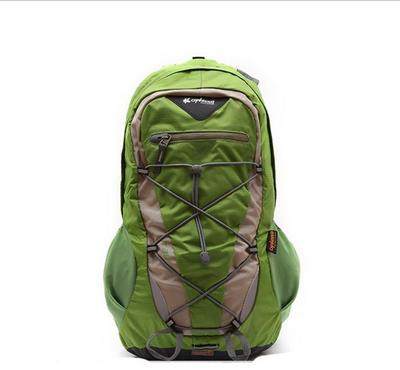
过去,国内户外用品市场长期由国际品牌主导高端市场,国产品牌更多集中于中低端代工和性价比路线。这一格局正在改变。以牧高笛、探路者、挪客等为代表的国产品牌,通过在帐篷、睡袋、冲锋衣、户外家具等品类的持续投入,在设计、材料、功能上不断缩小与国际品牌的差距,部分细分领域已具备较强的市场竞争力。
国产品牌的崛起主要得益于三方面因素:一是供应链优势显著,国内户外用品制造集群集中在浙江、广东、江苏等地,具备快速响应和小批量柔性生产的能力;二是电商与内容营销能力突出,善于借助社交媒体完成品牌塑造和用户运营;三是价格带覆盖全面,能够满足从入门体验到专业进阶的多样化需求。与此国际品牌持续加码中国市场,行业竞争从单一的价格竞争转向品牌力、产品力和渠道力的综合比拼。
三、产品趋向专业化与场景化,精细化运营成为关键
随着消费者户外经验的积累,用户需求正从"有没有"转向"好不好"。一方面,专业性需求提升,防水透气面料、轻量化设计、保暖科技、人体工学结构等成为产品竞争的核心卖点;另一方面,场景化细分加速,针对亲子露营、宠物户外、城市通勤、长途徒步等不同场景的产品线不断丰富,功能组合与审美设计并重成为趋势。
从企业运营角度看,单品爆款的打法边际效应递减,越来越多的品牌开始构建覆盖多品类、多季节的产品矩阵,并通过会员体系、社群运营、线下活动等方式增强用户粘性。户外用品正从一次性购买向"装备迭代+服务延伸"转变,售后维修、租赁体验、路线服务等延伸业务逐渐成为新的增长点。
四、行业发展面临的挑战
在看到增长机遇的行业也面临一些现实挑战。其一,同质化竞争较为突出,部分品类进入门槛低,中小品牌众多,价格战现象时有发生,品牌溢价能力有待提升。其二,标准体系建设相对滞后,部分细分产品的安全、环保、标识规范不够完善,影响消费者信任和行业健康发展。其三,专业人才和研发投入不足,高端材料、核心工艺仍存在对外依赖,自主创新能力需要进一步增强。其四,季节性波动明显,淡旺季销售差异较大,对企业的库存管理和现金流形成考验。
五、未来展望:迈向高质量发展的品牌强国
中国户外用品行业仍具备较大的成长空间。随着国民收入水平提高、健康意识增强以及文旅体融合政策持续发力,户外运动参与人数有望进一步攀升,为行业提供长期需求支撑。行业竞争将更加注重品牌建设与用户价值,具备自主研发能力、清晰品牌定位和全渠道运营能力的企业有望脱颖而出。
绿色低碳、可持续材料、循环利用等理念将逐步融入产品设计与生产环节,成为品牌差异化的重要方向。数字化工具在需求预测、供应链协同和用户洞察中的应用也将更加深入。可以预见,中国户外用品行业将在保持制造优势的基础上,加快向品牌化、专业化、绿色化方向发展,从"制造大国"稳步迈向"品牌强国",为全民健身和健康中国建设提供有力支撑。
如若转载,请注明出处:http://www.eqzism.com/product/18.html
更新时间:2026-11-03 00:48:03